日本加息
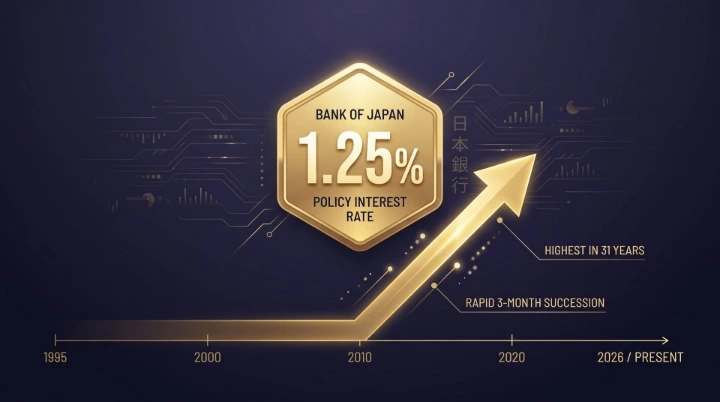
日本央行(BOJ)於最新的金融政策決定會議上拋出重磅決議:決定追加升息,將政策利率由原本的 1.0% 調升至 1.25%。這不僅是日本自 1995 年以來、睽違約 31 年的高水準,更是距離上次 6 月升息僅相隔 3 個月,創下植田總裁上任以來間隔最短的一次追加升息。
強推 1.25% 的三大推手
原油、日圓與 AI 狂潮
日銀之所以打破過往慢速調整的節奏,在短短 3 個月內再次追加升息,主要受三大通膨上行風險逼迫:
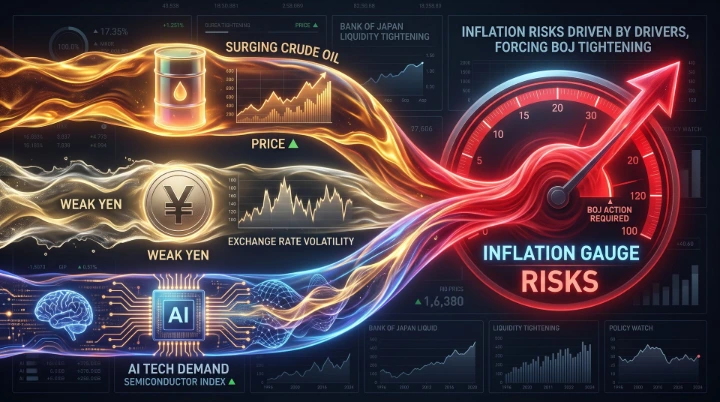
日圓貶值的持續影響: 日圓先前持續走弱,導致進口成本大幅上升,通膨率高於預期的風險顯著增加,迫使日銀加快貨幣政策調整的節奏。
AI 相關需求爆發: AI 產業帶動的科技與設備投資需求強勁擴增,帶動相關產業鏈的工資與物價傳導,為升息提供了實體經濟面的支撐。
內部爆發 2 票反對,揭示對經濟強度的疑慮
雖然追加升息最終順利通過,但本次決議並非全員一致,內部出現了兩位委員投下反對票,透露出日銀對目前日本經濟復甦韌性的隱憂:
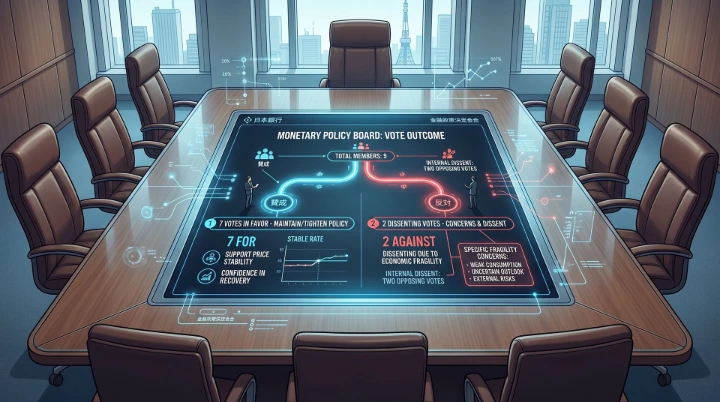
淺田委員(投反對票): 主張「經濟狀況未必強勁」,擔心過快升息可能壓抑脆弱的內需與消費。
佐藤委員(投反對票): 認為「經濟與物價情勢並未大幅加速」,主張無需急於在 3 個月內再次追加升息。
這兩票反對聲音向市場傳遞出重要訊號:日銀內部對於後續是否能「無懸念連續升息」存在顯著分歧,未來的加息門檻將顯著提高。
為何升息至 1.25% 日圓反而急跌至 157?
對許多散戶投資者而言,「升息=貨幣升值」是直覺邏輯,但外匯市場本次卻出現了典型的「買預期,賣事實(Sell the Fact)」行情:
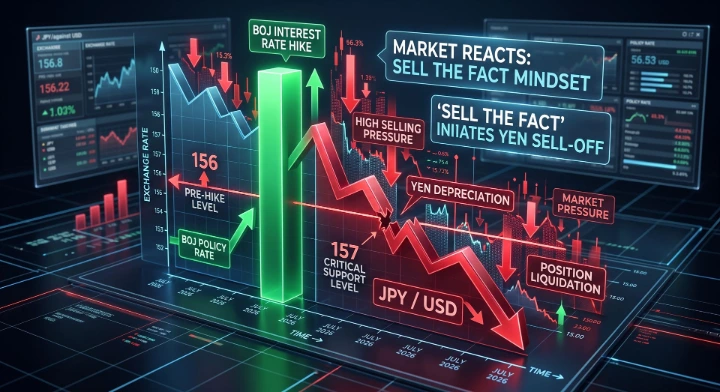
反對票削弱「連續升息」信心: 2 票反對票讓交易員意識到日銀內部的阻力,市場開始懷疑這可能是短期內的最後一次升息,大幅削弱了日圓長期走強的動力。
焦點轉向植田總裁記者會: 市場正屏息等待植田總裁於下午召開的記者會,若其對未來是否會進一步追加升息的表態偏向溫和,日圓短線恐將持續承壓。
結論
日本政策利率衝上 31 年來未見的 1.25% 水平,確立了利率正常化的長線趨勢。然而,日圓短線因「利多出盡」回落至 157 水平,反而為跨境資產配置者提供了調整匯率避險策略的窗口期。
本網站所提供資料只供參考用途,並不構成任何投資的建議或不動產的購買的邀請、要約或建議或任何要約招攬。本網站所提供資料所述或與其相關的任何投資或潛在交易,均受限於閣下司法轄區適用的法律及監管規定,而閣下須單獨就遵守該等法律及監管規定負責。
#日本升息 #日本央行 #BOJ #植田和男 #日圓匯率 #1.25厘政策利率 #貨幣政策 #通膨風險 #日圓走勢 #日本物業投資 #華爾街拆局 #RaionEstate